


Quy Định Xử Phạt Chậm Nộp Tờ Khai Thuế Hộ Kinh Doanh Và Cách Xử Lý Số Tiền Nộp Thừa
Thời điểm cuối năm là giai đoạn cao điểm kê khai và quyết toán thuế. Nhằm giúp các hộ kinh doanh và cá nhân kinh doanh nắm rõ quyền lợi cũng như trách nhiệm pháp lý của mình, dưới đây là chi tiết quy định về việc miễn xử phạt do sự cố hệ thống, khung tiền phạt chậm nộp tờ khai và thủ tục hoàn/bù trừ tiền thuế nộp thừa theo cập nhật mới nhất.
1. Sự cố kỹ thuật Cổng thông tin thuế có bị phạt chậm nộp tờ khai không?
Trường hợp bất khả kháng theo Luật Xử lý vi phạm hành chính và Nghị định 125/2020/NĐ-CP
Trong quá trình thực hiện nghĩa vụ thuế qua môi trường số, nhiều hộ kinh doanh lo lắng về việc hệ thống công nghệ thông tin gặp trục trặc dẫn đến chậm nộp hồ sơ.
Trường hợp bất khả kháng: Theo khoản 4 Điều 11 Luật Xử lý vi phạm hành chính 2012, các hành vi vi phạm hành chính phát sinh do sự kiện bất khả kháng sẽ không bị xử phạt.
Quy định chuyên ngành về thuế: Khoản 1 Điều 9 Nghị định 125/2020/NĐ-CP hướng dẫn rằng, trường hợp người nộp thuế chậm làm thủ tục thuế/hóa đơn bằng phương thức điện tử do hệ thống CNTT của ngành thuế gặp sự cố (và sự cố này được công bố công khai trên Cổng thông tin điện tử của cơ quan thuế) được xác định là sự kiện bất khả kháng.
Hướng dẫn miễn phạt nộp chậm tờ khai Mẫu 01/TKN-CNKD theo Công văn 7404/CT-PC
Căn cứ theo Công văn 7404/CT-PC ban hành ngày 06/10/2026 của Cục Thuế về việc tuyên truyền các văn bản hướng dẫn Luật Quản lý thuế, trường hợp hộ kinh doanh nộp chậm tờ khai thuế Mẫu số 01/TKN-CNKD bằng phương thức điện tử do sự cố kỹ thuật hệ thống (đã được cơ quan thuế thông báo chính thức trên cổng thông tin) thì hoàn toàn không bị xử phạt vi phạm hành chính.
2. Khung mức phạt chậm nộp tờ khai thuế đối với hộ và cá nhân kinh doanh
Chi tiết các mức tiền phạt theo số ngày quá hạn (Cập nhật Nghị định 310/2025/NĐ-CP)
Đối với các trường hợp chậm nộp tờ khai không thuộc lý do sự cố kỹ thuật công bố chính thức, mức phạt tiền và biện pháp khắc phục hậu quả được áp dụng theo Điều 13 Nghị định 125/2020/NĐ-CP (đã sửa đổi, bổ sung bởi khoản 10 Điều 1 Nghị định 310/2025/NĐ-CP, khoản 5 Điều 5 và khoản 4 Điều 7 Nghị định 125/2020/NĐ-CP) như sau:
- Phạt cảnh cáo: Áp dụng khi nộp hồ sơ khai thuế chậm từ 01 đến 05 ngày và có phát sinh tình tiết giảm nhẹ.
- Phạt tiền từ 1.000.000 đồng đến 2.500.000 đồng: Áp dụng cho hành vi nộp chậm từ 01 đến 30 ngày (trừ trường hợp được cảnh cáo nêu trên).
- Phạt tiền từ 2.500.000 đồng đến 4.000.000 đồng: Áp dụng cho hành vi nộp chậm từ 31 đến 60 ngày.
- Phạt tiền từ 4.000.000 đồng đến 7.500.000 đồng: Áp dụng đối với một trong các vi phạm:
Chậm nộp hồ sơ từ 61 đến 90 ngày;
Chậm nộp hồ sơ từ 91 ngày trở lên nhưng không làm phát sinh số thuế phải nộp;
Không nộp hồ sơ khai thuế và không làm phát sinh số thuế phải nộp. - Phạt tiền từ 7.500.000 đồng đến 12.500.000 đồng: Áp dụng cho hành vi nộp chậm trên 90 ngày kể từ ngày hết hạn, có phát sinh số thuế phải nộp và người nộp thuế đã hoàn thành nộp đủ tiền thuế, tiền chậm nộp vào ngân sách nhà nước trước thời điểm cơ quan có thẩm quyền công bố quyết định kiểm tra/thanh tra hoặc trước khi lập biên bản về hành vi chậm nộp.
Quy định trần mức phạt tiền và các biện pháp khắc phục hậu quả bắt buộc
Về trần mức phạt:
Trường hợp số tiền phạt theo khung này lớn hơn số tiền thuế phát sinh trên hồ sơ, mức phạt tối đa sẽ bằng số tiền thuế phát sinh phải nộp (hoặc tổng số thuế phát sinh thuộc trường hợp tại điểm b khoản 3 Điều 5 Nghị định 125/2020/NĐ-CP), nhưng không được thấp hơn mức trung bình của khung phạt tại Mục (4) nêu trên (tức không thấp hơn 5.750.000 đồng).
Biện pháp khắc phục hậu quả bắt buộc:
Buộc nộp đủ tiền chậm nộp tiền thuế: Áp dụng cho các vi phạm ở Mục (1), (2), (3) và (4) nếu hành vi chậm nộp hồ sơ khai thuế dẫn đến việc chậm nộp tiền thuế vào ngân sách.
Buộc nộp hồ sơ khai thuế và phụ lục đi kèm: Áp dụng đối với các hành vi không nộp hoặc nộp quá hạn trên 90 ngày không phát sinh thuế.
GỌI NGAY
3. Quy trình xử lý, bù trừ và hoàn trả tiền thuế nộp thừa (Nghị định 68 & Nghị định 141)
Quyền lợi hoàn thuế đối với hộ kinh doanh có doanh thu thực tế từ 1 tỷ đồng trở xuống
Căn cứ Điều 12 Nghị định 68/2026/NĐ-CP (được sửa đổi, bổ sung tại khoản 1 Điều 1 Nghị định 141/2026/NĐ-CP), việc xử lý các khoản tiền thuế GTGT, TNCN, tiền phạt hoặc tiền chậm nộp đã nộp thừa của hộ kinh doanh được thực hiện như sau:
Trường hợp doanh thu thực tế từ 01 tỷ đồng trở xuống:
Nếu hộ kinh doanh, cá nhân kinh doanh đã được các tổ chức/cá nhân khác thực hiện khấu trừ và nộp thuế thay đối với thuế GTGT và TNCN trong năm, nhưng doanh thu thực tế cả năm chỉ từ 01 tỷ đồng trở xuống thì được thực hiện thủ tục bù trừ, hoàn trả hoặc hoàn trả kiêm bù trừ thu ngân sách nhà nước.
Tương tự, nếu hộ, cá nhân kinh doanh đã tự nộp thuế GTGT và TNCN cho hoạt động kinh doanh nhưng tổng doanh thu thực tế năm từ 01 tỷ đồng trở xuống thì toàn bộ số thuế đã nộp được xác định là nộp thừa và được giải quyết hoàn trả/bù trừ.
Trường hợp nộp thừa so với nghĩa vụ: Khi tổng số tiền thuế, tiền chậm nộp, tiền phạt đã nộp (hoặc đã bị tổ chức/cá nhân khác khấu trừ, nộp thay) lớn hơn số phải nộp thực tế, phần chênh lệch thừa sẽ được xử lý bù trừ hoặc hoàn trả theo Luật Quản lý thuế.
Thẩm quyền tiếp nhận và địa điểm nộp hồ sơ hoàn thuế (Hộ kinh doanh truyền thống & TMĐT/Nền tảng số)
Hồ sơ và thẩm quyền giải quyết: Quy trình, thủ tục, hồ sơ và thẩm quyền tiếp nhận xử lý khoản tiền nộp thừa thực hiện theo hướng dẫn chung của Bộ trưởng Bộ Tài chính.
Địa điểm nộp hồ sơ hoàn thuế:
Trường hợp thông thường: Nộp tại cơ quan thuế nơi hộ kinh doanh nộp hồ sơ khai thuế.
Trường hợp kinh doanh Thương mại điện tử/Nền tảng số: Hộ kinh doanh, cá nhân kinh doanh chỉ hoạt động trên các nền tảng số/TMĐT và đã được chủ quản nền tảng (hoặc tổ chức khác) khấu trừ, nộp thuế thay toàn bộ thì cơ quan tiếp nhận và xử lý hồ sơ hoàn thuế là cơ quan thuế quản lý trực tiếp nơi chủ hộ/cá nhân kinh doanh đăng ký cư trú.
4. Tasco - Dịch vụ hỗ trợ kê khai thuế GTGT, TNCN Quý IV/2026
Tasco cung cấp dịch vụ tư vấn và đại lý thuế, hỗ trợ doanh nghiệp thực hiện các công việc liên quan đến kê khai thuế GTGT, thuế TNCN và các nghĩa vụ thuế định kỳ. Với sự am hiểu về nghiệp vụ kế toán, thuế, Tasco đồng hành cùng doanh nghiệp trong quá trình thực hiện các thủ tục thuế theo quy định hiện hành.
Bên cạnh đó, Tasco hỗ trợ rà soát hóa đơn, chứng từ, kiểm tra số liệu kế toán và hoàn thiện hồ sơ kê khai thuế. Qua đó, doanh nghiệp có thể chủ động hơn trong việc quản lý nghĩa vụ thuế, hạn chế sai sót trong quá trình kê khai và tiết kiệm thời gian xử lý các công việc hành chính liên quan.
Nếu doanh nghiệp đang cần hỗ trợ báo cáo thuế Quý IV/2026, kê khai thuế GTGT, thuế TNCN hoặc tư vấn các vấn đề thuế phát sinh, hãy liên hệ Tasco – Dịch vụ tư vấn, đại lý thuế để được tư vấn giải pháp phù hợp với tình hình hoạt động và nhu cầu thực tế của doanh nghiệp.
GỌI NGAY
Bên cạnh việc chia sẻ các quy định mới về thuế, kế toán và pháp lý doanh nghiệp, Đại lý thuế TASCO còn cung cấp các giải pháp hỗ trợ trọn gói dành cho doanh nghiệp, hộ kinh doanh và cá nhân. Nếu anh/chị đang cần tư vấn hoặc thực hiện các thủ tục liên quan, có thể tham khảo những dịch vụ nổi bật dưới đây:
🔹 Dịch vụ thành lập công ty
🔹 Dịch vụ thành lập hộ kinh doanh
🔹 Dịch vụ thay đổi đăng ký kinh doanh
🔹 Dịch vụ giải thể doanh nghiệp
🔹 Dịch vụ kế toán thuế trọn gói
🔹 Dịch vụ rà soát sổ sách kế toán
🔹 Dịch vụ quyết toán thuế thu nhập cá nhân
🔹 Dịch vụ quyết toán thuế thu nhập doanh nghiệp
🔹 Dịch vụ hoàn thuế GTGT
🔹 Dịch vụ hóa đơn điện tử...
Nếu cần hỗ trợ về thuế, kế toán hoặc thủ tục pháp lý doanh nghiệp, hãy liên hệ qua số hotline dưới đây được chuyên viên Đại lý thuế TASCO tư vấn miễn phí và đưa ra giải pháp phù hợp với nhu cầu
GỌI NGAY
 Đại lý thuế TASCO tự hào là một tổ chức được sáng lập và dẫn dắt bởi những CEO có hơn 20 năm kinh nghiệm trong lĩnh vực Kế toán - Thuế - Tài chính tại các công ty đa quốc gia cùng với đội ngũ chuyên viên có trình độ chuyên môn cao, luôn cập nhật kiến thức thường xuyên và làm việc với phương châm "TẬN TÂM - TRÁCH NHIỆM - CHUYÊN NGHIỆP" đảm bảo cung cấp cho quý doanh nhân các dịch vụ thành lập doanh nghiệp, dịch vụ kế toán thuế, tư vấn thuế uy tín và chuyên nghiệp nhất. Bên cạnh đó, TASCO luôn đặt lợi ích của quý doanh nhân lên trên hết. Hơn ai hết, TASCO thấu hiểu khách hàng khi mới ra kinh doanh phải đầu tư khá nhiều chi phí. Vì vậy TASCO luôn hỗ trợ khách hàng giảm tối đa chi phí để vận hành doanh nghiệp bền vững.
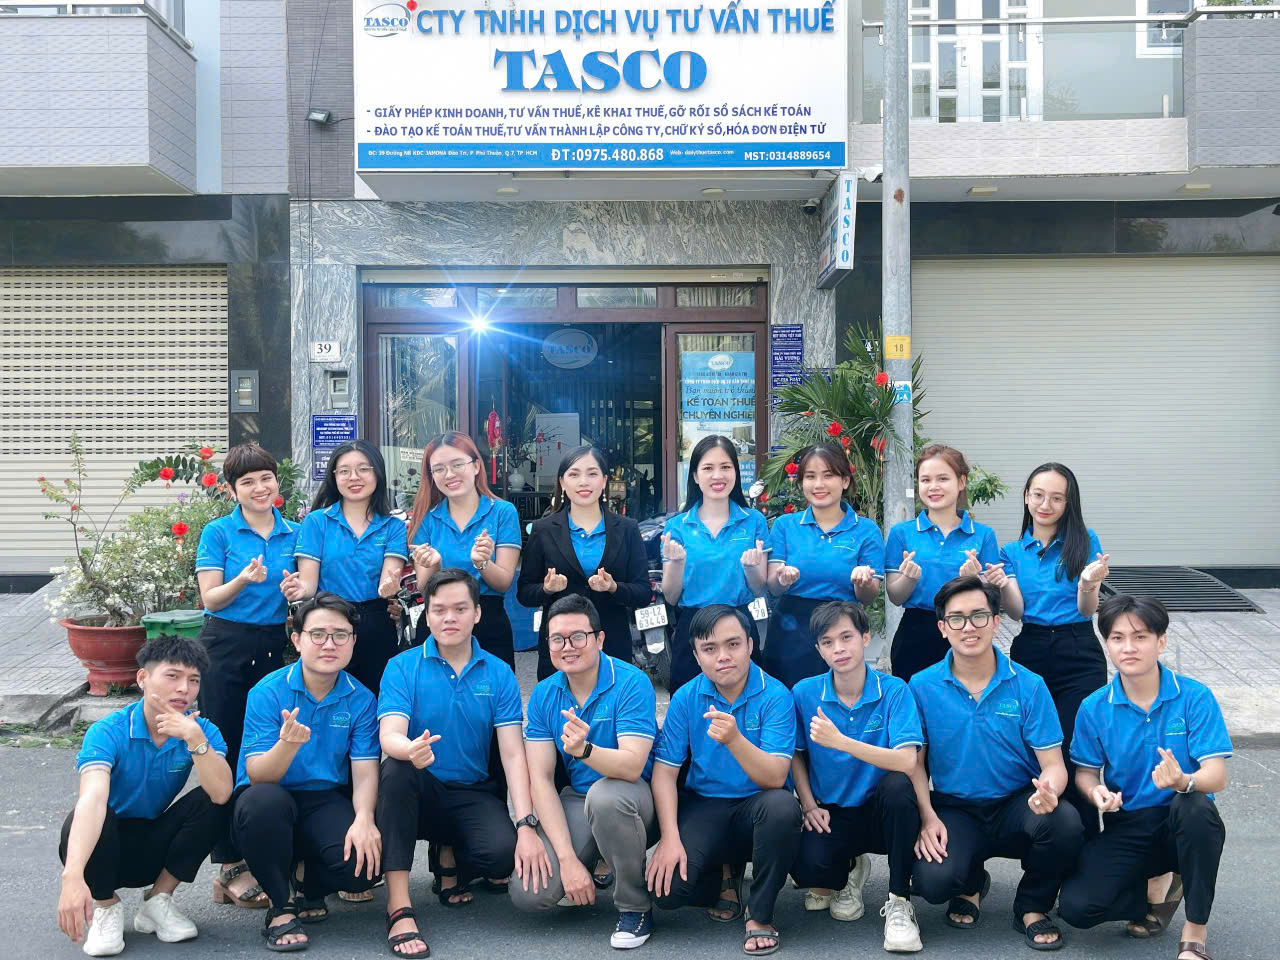
(Ảnh tập thể công ty TNHH Dịch Vụ Tư Vấn Thuế TASCO)
⇒ Đăng ký tại đây để được TASCO tư vấn sớm nhất hoặc liên hệ hotline: 0916227239 (Zalo)
CÔNG TY TNHH DỊCH VỤ TƯ VẤN THUẾ TASCO
Trụ sở: 39 đường N8 Jamona City Đào Trí phường Phú Thuận Thành Phố Hồ Chí Minh.
Chi nhánh Bình Thuận: 728 Trần Hưng Đạo, Phường Tiến Thành, Tỉnh Lâm Đồng.
Chi nhánh Đà Nẵng: K64H92/5/2/49 Trần Đình Tri, Phường Hòa Khánh, Thành phố Đà Nẵng
Hotline: 0975.48.08.68 (Zalo) – 0916.227.239
Email: lienhe@dailythuetasco.com
Website: https://dailythuetasco.com/; https://dichvutuvandoanhnghiep.vn/
Facebook: https://www.facebook.com/DAILYTHUETASCO
Instagram: https://www.instagram.com/tv/CjA36vio0ol/?igshid=YmMyMTA2M2Y=
Cộng đồng Zalo: https://zalo
TRAO NIỀM TIN - NHẬN GIÁ TRỊ
Xem thêm