


Những chính sách thuế mới có hiệu lực từ tháng 9/2026
Từ tháng 9/2026, một số chính sách và quy định mới trong lĩnh vực thuế, tài chính bắt đầu được áp dụng, đáng chú ý là chính sách giảm 30% thuế TNDN, thuế TNCN theo Nghị quyết 43/2026/QH16 và các văn bản quy định về việc bãi bỏ một số thông tư, quyết định cũ.
Những chính sách thuế mới có hiệu lực từ tháng 9/2026
(1) Nghị quyết 43/2026/QH16: Giảm 30% thuế TNDN và thuế TNCN
Theo chính sách mới của Nghị quyết 43/2026/QH16 có hiệu lực từ ngày 24/8/2026, cá nhân cư trú có mức doanh thu hằng năm của năm 2026, năm 2027 không quá 10 tỷ đồng sẽ được giảm 30% số thuế TNCN trong kỳ tính thuế năm 2026 và năm 2027.
Bên cạnh đó, doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam có mức doanh thu hằng năm của năm 2026, năm 2027 không quá 10 tỷ đồng cũng được giảm 30% số thuế TNCN trong kỳ tính thuế năm 2026 và năm 2027, trừ các doanh nghiệp được hình thành từ việc chia, tách doanh nghiệp sau ngày Nghị quyết này có hiệu lực, mà tổng doanh thu hàng năm của năm 2026, năm 2027 của các doanh nghiệp sau chia, tách trên 10 tỷ đồng.
(2) Công văn hướng dẫn tạm nộp thuế TNCN đối với hộ, cá nhân kinh doanh
Theo điểm b khoản 2 Điều 10 Nghị định 68/2026/NĐ-CP, hộ, cá nhân kinh doanh thuộc diện nộp thuế TNCN theo phương pháp thu nhập tính thuế nhân với thuế suất thực hiện khai tạm nộp thuế TNCN theo tháng hoặc theo quý trên cùng hồ sơ khai thuế GTGT.
Số thuế TNCN tạm nộp trong kỳ được xác định theo công thức:
Thuế TNCN tạm nộp = Doanh thu tính thuế của tháng/quý × Thuế suất
Trong đó:
- Doanh thu tính thuế là doanh thu phát sinh trong kỳ từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ.
- Thuế suất được xác định theo ngành nghề, lĩnh vực kinh doanh tương ứng theo quy định pháp luật.
Hộ, cá nhân kinh doanh phải thực hiện đúng thời hạn khai thuế và nộp thuế theo quy định của pháp luật về quản lý thuế. Khi kết thúc năm tính thuế, người nộp thuế thực hiện khai quyết toán thuế TNCN theo quy định.
Lưu ý: Hộ, cá nhân kinh doanh có nhiều địa điểm kinh doanh
Trường hợp một hộ, cá nhân kinh doanh hoạt động tại nhiều địa điểm, việc kê khai doanh thu và nộp thuế GTGT được thực hiện theo từng địa điểm kinh doanh. Riêng thuế TNCN được nộp tại trụ sở chính. (Theo điểm b khoản 4 Điều 8 Nghị định 68/2026/NĐ-CP)
Quy định này cần được lưu ý khi hộ, cá nhân kinh doanh mở rộng hoạt động và phát sinh doanh thu tại nhiều địa điểm khác nhau.
(3) Thông tư 110/2026/TT-BTC
Thông tư 110/2026/TT-BTC có hiệu lực từ ngày 12/9/2026 và bãi bỏ toàn bộ 22 Thông tư và 03 Quyết định trong lĩnh vực thuế:
- Thông tư 69-TC/TCT ngày 27/11/1991 của Bộ Tài chính hướng dẫn việc chuyển chế độ thu tiền nuôi rừng sang thu thuế tài nguyên đối với khai thác sản phẩm rừng tự nhiên;
- Thông tư 75A-TC/TCT ngày 31/8/1993 của Bộ Tài chính hướng dẫn thi hành Nghị định số 57-CP ngày 28/8/1993 của Chính phủ quy định chi tiết thi hành Luật thuế lợi tức và Luật sửa đổi, bổ sung một số điều của Luật thuế lợi tức;
- Thông tư 48/1998/TT-BTC ngày 11/4/1998 của Bộ Tài chính sửa đổi, bổ sung Thông tư 75A-TC/TCT ngày 31/8/1993 của Bộ Tài chính hướng dẫn thi hành Nghị định 57-CP năm 1993 của Chính phủ quy định chi tiết thi hành Luật thuế lợi tức và Luật sửa đổi, bổ sung một số điều của Luật thuế lợi tức;
- Thông tư 105/2000/TT-BTC ngày 23/10/2000 của Bộ Tài chính về hướng dẫn việc miễn nộp nợ thuế sử dụng đất nông nghiệp, thuế nhà đất từ năm 1999 trở về trước;
- Thông tư 24/2002/TT-BTC ngày 20/3/2002 của Bộ Tài chính hướng dẫn thực hiện nghĩa vụ thuế đối với các hoạt động cho thuê tài chính;
- Thông tư 02/2004/TT-BTC ngày 08/1/2004 của Bộ Tài chính về việc hướng dẫn xoá nợ thuế cho hộ gia đình, cá nhân kinh doanh có nợ thuế do nguyên nhân khách quan;
- Thông tư 95/2004/TT-BTC ngày 11/10/2004 của Bộ Tài chính hướng dẫn một số chính sách hỗ trợ tài chính và ưu đãi về thuế phát triển vùng nguyên liệu và công nghiệp chế biến nông, lâm, thuỷ sản, muối;
- Thông tư 123/2004/TT-BTC ngày 22/12/2004 của Bộ Tài chính về việc hướng dẫn thực hiện ưu đãi về thuế đối với doanh nghiệp phần mềm (đã được đính chính bởi Công văn 2101/TC-VP ngày 22/02/2005 của Bộ Tài chính);
- Thông tư 114/2007/TT-BTC ngày 25/9/2007 của Bộ Tài chính về việc sửa đổi, bổ sung Thông tư 95/2004/TT-BTC ngày 11/10/2004 của Bộ Tài chính hướng dẫn một số chính sách hỗ trợ tài chính và ưu đãi về thuế phát triển vùng nguyên liệu và công nghiệp chế biến nông, lâm, thuỷ sản, muối;
- Thông tư 160/2009/TT-BTC ngày 12/8/2009 của Bộ Tài chính hướng dẫn miễn thuế thu nhập cá nhân năm 2009 theo Nghị quyết số 32/2009/QH12 ngày 19/06/2009 của Quốc hội về việc điều chỉnh mục tiêu tổng quát, một số chỉ tiêu kinh tế, Ngân sách Nhà nước, phát hành bổ sung trái phiếu Chính phủ năm 2009 và miễn, giảm thuế thu nhập cá nhân;
- Thông tư 175/2010/TT-BTC ngày 05/11/2010 của Bộ Tài chính về việc sửa đổi, bổ sung Thông tư 84/2008/TT-BTC ngày 30/09/2008 của Bộ Tài chính hướng dẫn thi hành một số điều của Luật Thuế thu nhập cá nhân và hướng dẫn thi hành Nghị định 100/2008/NĐ-CP ngày 08/09/2008 của Chính phủ quy định chi tiết một số điều của Luật Thuế thu nhập cá nhân;
- Thông tư 35/2011/TT-BTC ngày 15/3/2011 của Bộ Tài chính hướng dẫn một số nội dung về thuế GTGT đối với dịch vụ viễn thông.
- Thông tư 120/2011/TT-BTC ngày 16/8/2011 của Bộ Tài chính hướng dẫn Nghị định 20/2011/NĐ-CP ngày 23/3/2011 của Chính phủ quy định chi tiết và hướng dẫn thi hành Nghị quyết 55/2010/QH12 ngày 24/11/2010 của Quốc hội về việc miễn, giảm thuế sử dụng đất nông nghiệp;
- Thông tư 128/2011/TT-BTC ngày 12/9/2011 của Bộ Tài chính về việc hướng dẫn thuế giá trị gia tăng và thuế thu nhập doanh nghiệp đối với cơ sở y tế công lập;
- Thông tư 83/2012/TT-BTC ngày 23/5/2012 của Bộ Tài chính hướng dẫn thực hiện việc miễn, giảm, gia hạn một số khoản thu ngân sách nhà nước theo Nghị quyết 13/NQ-CP năm 2012 của Chính phủ về một số giải pháp tháo gỡ khó khăn cho sản xuất kinh doanh, hỗ trợ thị trường;
- Thông tư 175/2012/TT-BTC ngày 22/10/2012 hướng dẫn gia hạn nộp thuế giá trị gia tăng theo Nghị quyết số 67/NQ-CP ngày 05/10/2012 của Chính phủ;
- Thông tư 16/2013/TT-BTC ngày 08/02/2013 của Bộ Tài chính hướng dẫn thực hiện việc gia hạn, giảm một số khoản thu Ngân sách Nhà nước theo Nghị quyết 02/NQ-CP năm 2013 của Chính phủ về một số giải pháp tháo gỡ khó khăn cho sản xuất kinh doanh, hỗ trợ thị trường, giải quyết nợ xấu;
- Thông tư 160/2013/TT-BTC ngày 14/11/2013 của Bộ Tài chính hướng dẫn Nghị định 94/2012/NĐ-CP về in, phát hành, quản lý và sử dụng tem đối với sản phẩm rượu nhập khẩu và rượu sản xuất để tiêu thụ trong nước do Bộ trưởng Bộ Tài chính ban hành;
- Thông tư 215/2013/TT-BTC ngày 31/12/2013 của Bộ Tài chính hướng dẫn về cưỡng chế thi hành Quyết định hành chính thuế;
- Thông tư 127/2015/TT-BTC ngày 21/8/2015 của Bộ Tài chính hướng dẫn việc cấp mã số doanh nghiệp thành lập mới và phân công cơ quan thuế quản lý đối với doanh nghiệp;
- Thông tư 87/2018/TT-BTC ngày 27/9/2018 của Bộ trưởng Bộ Tài chính sửa đổi, bổ sung một số điều của Thông tư 215/2013/TT-BTC ngày 31/12/2013 của Bộ Tài chính hướng dẫn về cưỡng chế thi hành quyết định hành chính thuế.
- Thông tư 43/2019/TT-BTC ngày 12/7/2019 của Bộ trưởng Bộ Tài chính hướng dẫn quy định tại khoản 4 Điều 24 Nghị định 82/2018/NĐ-CP ngày 22/5/2018 của Chính phủ quy định về quản lý Khu công nghiệp và Khu kinh tế.
- Quyết định 1042/1998/QĐ-BTC ngày 15/8/1998 của Bộ trưởng Bộ Tài chính về việc ban hành mẫu biên lai thuế.
- Quyết định 18/2007/QĐ-BTC ngày 22/3/2007 của Bộ trưởng Bộ Tài chính về việc in, phát hành, sử dụng và quản lý vé máy bay điện tử.
- Quyết định 78/2007/QĐ-BTC ngày 18/9/2007 của Bộ trưởng Bộ Tài chính ban hành Quy chế hướng dẫn, giải đáp vướng mắc về chính sách thuế, quản lý thuế và giải quyết các thủ tục hành chính thuế của người nộp thuế theo cơ chế “một cửa”.
Việc bãi bỏ các văn bản trên chủ yếu nhằm loại bỏ những quy định đã cũ, không còn phù hợp với hệ thống pháp luật hiện hành.
(4) Thông tư 105/2026/TT-BTC
Thông tư 105/2026/TT-BTC được Bộ trưởng Bộ Tài chính ban hành ngày 22/7/2026 và có hiệu lực từ ngày 5/9/2026 về hướng dẫn thực hiện xử phạt vi phạm hành chính trong lĩnh vực kho bạc nhà nước, bãi bỏ toàn bộ Thông tư 87/2019/TT-BTC.
(5) Các chính sách thuế đã có hiệu lực trước tháng 1/9/2026 vẫn tiếp tục được áp dụng
Một số chính sách quan trọng đã được ban hành và có hiệu lực từ những thời điểm trước đó trong năm 2026 vẫn tiếp tục được áp dụng.
Trong đó có thể kể đến các quy định liên quan đến Luật Thuế TNCN, Luật Quản lý thuế sửa đổi, Nghị định 253/2026/NĐ-CP và các văn bản hướng dẫn có liên quan.
Do đó, khi thực hiện nghĩa vụ thuế trong tháng 9/2026, doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh cần xác định đúng thời điểm có hiệu lực của từng văn bản thay vì chỉ căn cứ vào ngày ban hành.
Như vậy, tháng 9/2026 tiếp tục ghi nhận nhiều thay đổi trong hệ thống chính sách thuế và quản lý tài chính. Doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh cần rà soát các quy định đang áp dụng, đặc biệt là điều kiện hưởng chính sách giảm 30% thuế TNDN, thuế TNCN theo Nghị quyết 43/2026/QH16 và quy định về khai, tạm nộp thuế TNCN theo Nghị định 68/2026/NĐ-CP.
Việc xác định chính xác văn bản, thời điểm có hiệu lực và đối tượng áp dụng sẽ giúp người nộp thuế thực hiện đúng nghĩa vụ và hạn chế những sai sót trong quá trình kê khai, nộp thuế.
GỌI NGAY
Bên cạnh việc chia sẻ các quy định mới về thuế, kế toán và pháp lý doanh nghiệp, Đại lý thuế TASCO còn cung cấp các giải pháp hỗ trợ trọn gói dành cho doanh nghiệp, hộ kinh doanh và cá nhân. Nếu anh/chị đang cần tư vấn hoặc thực hiện các thủ tục liên quan, có thể tham khảo những dịch vụ nổi bật dưới đây:
🔹 Dịch vụ thành lập công ty
🔹 Dịch vụ thành lập hộ kinh doanh
🔹 Dịch vụ thay đổi đăng ký kinh doanh
🔹 Dịch vụ giải thể doanh nghiệp
🔹 Dịch vụ kế toán thuế trọn gói
🔹 Dịch vụ rà soát sổ sách kế toán
🔹 Dịch vụ quyết toán thuế thu nhập cá nhân
🔹 Dịch vụ quyết toán thuế thu nhập doanh nghiệp
🔹 Dịch vụ hoàn thuế GTGT
🔹 Dịch vụ hóa đơn điện tử...
Nếu cần hỗ trợ về thuế, kế toán hoặc thủ tục pháp lý doanh nghiệp, hãy liên hệ qua số hotline dưới đây được chuyên viên Đại lý thuế TASCO tư vấn miễn phí và đưa ra giải pháp phù hợp với nhu cầu
GỌI NGAY
 Đại lý thuế TASCO tự hào là một tổ chức được sáng lập và dẫn dắt bởi những CEO có hơn 20 năm kinh nghiệm trong lĩnh vực Kế toán - Thuế - Tài chính tại các công ty đa quốc gia cùng với đội ngũ chuyên viên có trình độ chuyên môn cao, luôn cập nhật kiến thức thường xuyên và làm việc với phương châm "TẬN TÂM - TRÁCH NHIỆM - CHUYÊN NGHIỆP" đảm bảo cung cấp cho quý doanh nhân các dịch vụ thành lập doanh nghiệp, dịch vụ kế toán thuế, tư vấn thuế uy tín và chuyên nghiệp nhất. Bên cạnh đó, TASCO luôn đặt lợi ích của quý doanh nhân lên trên hết. Hơn ai hết, TASCO thấu hiểu khách hàng khi mới ra kinh doanh phải đầu tư khá nhiều chi phí. Vì vậy TASCO luôn hỗ trợ khách hàng giảm tối đa chi phí để vận hành doanh nghiệp bền vững.
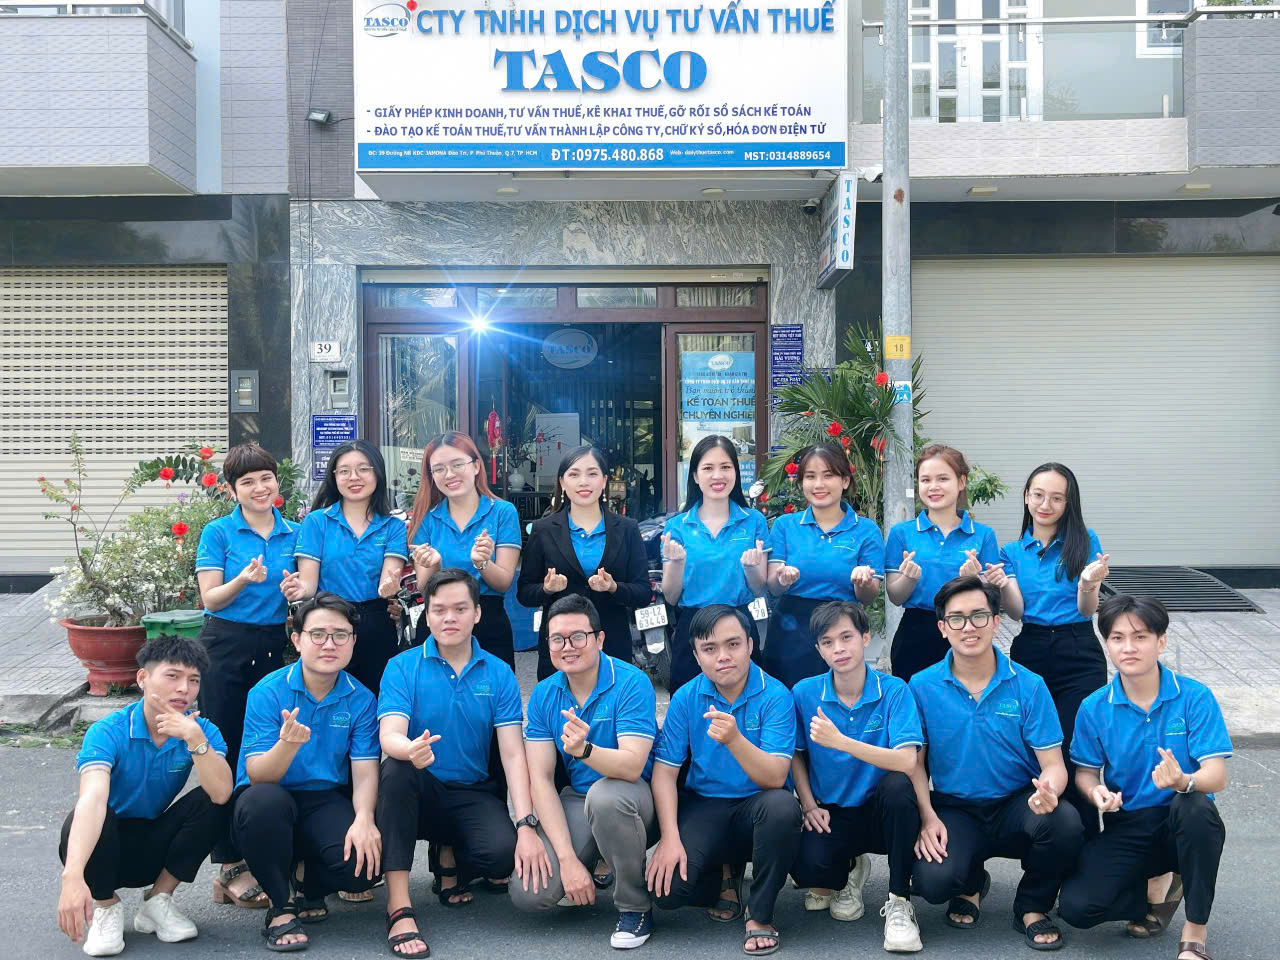
(Ảnh tập thể công ty TNHH Dịch Vụ Tư Vấn Thuế TASCO)
⇒ Đăng ký tại đây để được TASCO tư vấn sớm nhất hoặc liên hệ hotline: 0916227239 (Zalo)
CÔNG TY TNHH DỊCH VỤ TƯ VẤN THUẾ TASCO
Trụ sở: 39 đường N8 Jamona City Đào Trí phường Phú Thuận Thành Phố Hồ Chí Minh.
Chi nhánh Bình Thuận: 728 Trần Hưng Đạo, Phường Tiến Thành, Tỉnh Lâm Đồng.
Chi nhánh Đà Nẵng: K64H92/5/2/49 Trần Đình Tri, Phường Hòa Khánh, Thành phố Đà Nẵng
Hotline: 0975.48.08.68 (Zalo) – 0916.227.239
Email: lienhe@dailythuetasco.com
Website: https://dailythuetasco.com/; https://dichvutuvandoanhnghiep.vn/
Facebook: https://www.facebook.com/DAILYTHUETASCO
Instagram: https://www.instagram.com/tv/CjA36vio0ol/?igshid=YmMyMTA2M2Y=
Cộng đồng Zalo: https://zalo
TRAO NIỀM TIN - NHẬN GIÁ TRỊ
Xem thêm