


BÁO CÁO THUẾ QUÝ 03/2026: DOANH NGHIỆP CẦN LƯU Ý GÌ?
Quý III/2026 đã kết thúc, doanh nghiệp cần rà soát số liệu kế toán, hóa đơn, chứng từ và hoàn thành nghĩa vụ kê khai thuế đúng hạn. Trong đó, thuế giá trị gia tăng (GTGT) và thuế thu nhập cá nhân (TNCN) là hai nội dung cần đặc biệt cần lưu ý. Bài viết này sẽ cung cấp thông tin về thời hạn nộp tờ khai, hồ sơ cần chuẩn bị và những lưu ý quan trọng giúp doanh nghiệp kê khai chính xác, hạn chế sai sót.
1. Hạn nộp báo cáo thuế Quý 03/2026 là ngày nào
Theo quy định về thời hạn nộp hồ sơ khai thuế, đối với trường hợp kê khai thuế theo quý, hồ sơ khai thuế phải được nộp chậm nhất vào ngày cuối cùng của tháng đầu tiên của quý tiếp theo.
Đối với kỳ kê khai Quý III/2026, thời hạn được xác định như sau:
- Kỳ tính thuế: Quý III/2026, từ ngày 01/07/2026 đến hết ngày 30/09/2026.
- Thời hạn nộp tờ khai theo lịch thông thường: Ngày 31/10/2026.
- Hạn nộp thực tế: Ngày 02/11/2026, do ngày 31/10/2026 là thứ Bảy và ngày 01/11/2026 là Chủ nhật.
Các doanh nghiệp thuộc diện kê khai thuế theo quý cần hoàn thành việc lập và gửi hồ sơ đúng thời hạn nêu trên.
Cần phân biệt thời hạn nộp hồ sơ khai thuế với thời hạn nộp tiền thuế. Trường hợp doanh nghiệp thuộc đối tượng được gia hạn nộp thuế theo chính sách áp dụng trong năm 2026, doanh nghiệp cần kiểm tra điều kiện áp dụng và thực hiện đúng thủ tục theo quy định.
2. Báo cáo thuế Quý III/2026 gồm những loại thuế nào?
2.1. Kê khai thuế giá trị gia tăng (GTGT)
Thuế GTGT là loại thuế phát sinh trong quá trình sản xuất, kinh doanh hàng hóa và cung cấp dịch vụ thuộc đối tượng chịu thuế. Khi lập tờ khai thuế GTGT Quý III/2026, kế toán cần tổng hợp đầy đủ dữ liệu phát sinh trong ba tháng 7, 8 và 9.
Các công việc chính bao gồm:
- Tổng hợp hóa đơn GTGT đầu ra phát sinh trong kỳ.
- Kiểm tra doanh thu bán hàng, cung cấp dịch vụ và các khoản điều chỉnh liên quan.
- Tập hợp hóa đơn mua hàng hóa, dịch vụ đầu vào.
- Rà soát điều kiện khấu trừ thuế GTGT đầu vào theo quy định.
- Kiểm tra số thuế GTGT còn được khấu trừ từ kỳ trước chuyển sang.
- Đối chiếu số liệu trên hóa đơn điện tử với sổ kế toán và các chứng từ liên quan.
- Xác định số thuế GTGT phải nộp hoặc số thuế còn được khấu trừ chuyển kỳ sau.
Sau khi hoàn tất đối chiếu, doanh nghiệp lập tờ khai thuế GTGT theo mẫu áp dụng cho phương pháp tính thuế của mình và gửi đến cơ quan thuế quản lý trực tiếp.
Lưu ý: Không phải toàn bộ thuế GTGT ghi trên hóa đơn đầu vào đều đương nhiên được khấu trừ. Kế toán cần kiểm tra điều kiện về hóa đơn, chứng từ thanh toán và các điều kiện khác theo quy định hiện hành.
2.2. Kê khai thuế thu nhập cá nhân (TNCN)
Thuế TNCN trong doanh nghiệp thường liên quan đến tiền lương, tiền công và các khoản thu nhập khác thuộc diện khấu trừ thuế theo quy định.
Khi lập tờ khai thuế TNCN Quý III/2026, doanh nghiệp cần rà soát:
- Bảng lương của người lao động trong các tháng 7, 8 và 9.
- Các khoản thu nhập chịu thuế, khoản giảm trừ và các khoản được miễn thuế nếu có.
- Hồ sơ đăng ký người phụ thuộc và thông tin giảm trừ gia cảnh.
- Số thuế TNCN đã khấu trừ từ tiền lương, tiền công của người lao động.
- Các khoản thu nhập trả cho cá nhân khác thuộc diện phải khấu trừ thuế.
- Số thuế đã nộp và các khoản cần đối chiếu với dữ liệu kế toán.
Từ những thông tin trên, kế toán xác định số thuế TNCN đã khấu trừ trong kỳ và lập hồ sơ khai thuế theo quy định.
. Trường hợp không phát sinh khấu trừ thuế TNCN, việc có phải nộp tờ khai hay không cần được xác định theo quy định áp dụng cho kỳ kê khai.
3. Hồ sơ cần chuẩn bị khi báo cáo thuế Quý 03/2026
3.1. Kê khai thuế giá trị gia tăng (GTGT)
Các tài liệu cần rà soát gồm:
- Hóa đơn điện tử đầu ra phát sinh trong Quý III/2026.
- Hóa đơn mua hàng hóa, dịch vụ đầu vào.
- Chứng từ thanh toán và tài liệu chứng minh điều kiện khấu trừ thuế khi cần thiết.
- Hợp đồng kinh tế, biên bản nghiệm thu, biên bản thanh lý hợp đồng và các chứng từ liên quan.
- Tờ khai thuế GTGT của kỳ trước và thông tin về số thuế còn được khấu trừ chuyển sang.
- Sổ chi tiết doanh thu, chi phí và các báo cáo đối chiếu liên quan.
Tùy theo đặc điểm hoạt động và phương pháp tính thuế, doanh nghiệp có thể cần bổ sung các bảng kê hoặc phụ lục theo quy định.
3.2. Hồ sơ phục vụ kê khai thuế TNCN
Đối với thuế TNCN, kế toán cần tập hợp:
- Bảng chấm công và bảng tính lương của người lao động.
- Chứng từ chi trả tiền lương, tiền công và các khoản thu nhập liên quan.
- Hồ sơ đăng ký mã số thuế và người phụ thuộc theo quy định.
- Thông tin về các khoản giảm trừ, miễn thuế hoặc điều chỉnh thu nhập nếu có.
- Bảng tính thuế TNCN và chứng từ khấu trừ thuế.
- Tờ khai thuế TNCN của kỳ trước và chứng từ nộp thuế có liên quan.
Việc chuẩn bị đầy đủ hồ sơ giúp kế toán có căn cứ đối chiếu số liệu, giải trình khi cần thiết và hỗ trợ công tác quyết toán thuế cuối năm.
4. Quy trình thực hiện báo cáo thuế Quý III/2026
Bước 1: Thu thập và kiểm tra chứng từ
Tập hợp hóa đơn đầu vào, đầu ra, bảng lương, chứng từ thanh toán và những tài liệu phát sinh trong kỳ. Kiểm tra tính hợp lệ, tính đầy đủ và sự thống nhất của thông tin.
Bước 2: Đối chiếu dữ liệu kế toán
So sánh doanh thu, chi phí, hóa đơn điện tử, số liệu công nợ và các khoản thu nhập đã chi trả. Những chênh lệch cần được xác minh trước khi lập tờ khai.
Bước 3: Xác định nghĩa vụ thuế
Tính toán số thuế GTGT theo phương pháp doanh nghiệp đang áp dụng; đồng thời xác định số thuế TNCN đã khấu trừ theo hồ sơ thu nhập và quy định hiện hành.
Bước 4: Lập và kiểm tra tờ khai
Lập tờ khai thuế GTGT, thuế TNCN và các phụ lục liên quan theo đúng mẫu áp dụng. Trước khi gửi, cần kiểm tra mã số thuế, kỳ tính thuế, thông tin doanh nghiệp và các chỉ tiêu trên tờ khai.
Bước 5: Nộp hồ sơ và thực hiện nghĩa vụ tài chính
Gửi hồ sơ khai thuế qua hệ thống thuế điện tử theo quy định. Nếu phát sinh số thuế phải nộp, doanh nghiệp cần thực hiện nộp tiền đúng thời hạn, đồng thời kiểm tra riêng các chính sách gia hạn nếu thuộc đối tượng được áp dụng.
Bước 6: Lưu trữ hồ sơ
Lưu tờ khai đã nộp, thông báo tiếp nhận hồ sơ, chứng từ nộp tiền thuế, hóa đơn và các tài liệu liên quan để phục vụ việc đối chiếu, giải trình hoặc quyết toán thuế sau này.
GỌI NGAY
5. Những sai sót cần tránh khi kê khai thuế Quý 03/2026
Thứ nhất, bỏ sót hóa đơn hoặc ghi nhận sai kỳ tính thuế: Hóa đơn phát sinh trong kỳ cần được kiểm tra và xử lý phù hợp với thời điểm lập hóa đơn, thời điểm xác định nghĩa vụ thuế và quy định liên quan.
Thứ hai, khấu trừ thuế GTGT đầu vào chưa đủ điều kiện: Doanh nghiệp cần kiểm tra hồ sơ, hóa đơn, chứng từ thanh toán và những điều kiện khấu trừ tương ứng.
Thứ ba, kê khai thuế TNCN chưa đầy đủ: Việc xác định thu nhập chịu thuế cần dựa trên hồ sơ chi trả thực tế và quy định áp dụng cho từng khoản thu nhập, tránh bỏ sót các khoản phải khấu trừ.
Thứ tư, không đối chiếu số liệu trước khi gửi tờ khai: Chênh lệch giữa sổ kế toán, hóa đơn điện tử, bảng lương và tờ khai có thể dẫn đến việc phải điều chỉnh hồ sơ sau đó.
Thứ năm, nhầm lẫn giữa hạn nộp tờ khai và hạn nộp tiền thuế: Đây là hai nghĩa vụ cần được theo dõi riêng. Chính sách gia hạn tiền thuế, nếu có, không nên được mặc nhiên hiểu là gia hạn cả thời hạn khai thuế.
Thứ sáu, không lưu đầy đủ bằng chứng nộp hồ sơ: Sau khi gửi tờ khai, kế toán nên kiểm tra trạng thái tiếp nhận, thông báo xử lý của cơ quan thuế và lưu lại các chứng từ cần thiết.
6. Trong quá trình lập báo cáo thuế, kế toán cần đặc biệt lưu ý một số vấn đề sau:
1/ Bỏ sót hóa đơn hoặc ghi nhận sai kỳ tính thuế. Hóa đơn phát sinh trong kỳ cần được kiểm tra và xử lý phù hợp với thời điểm lập hóa đơn, thời điểm xác định nghĩa vụ thuế và quy định liên quan.
2/ Khấu trừ thuế GTGT đầu vào chưa đủ điều kiện. Doanh nghiệp cần kiểm tra hồ sơ, hóa đơn, chứng từ thanh toán và những điều kiện khấu trừ tương ứng.
3/ Kê khai thuế TNCN chưa đầy đủ. Việc xác định thu nhập chịu thuế cần dựa trên hồ sơ chi trả thực tế và quy định áp dụng cho từng khoản thu nhập, tránh bỏ sót các khoản phải khấu trừ.
4/ Không đối chiếu số liệu trước khi gửi tờ khai. Chênh lệch giữa sổ kế toán, hóa đơn điện tử, bảng lương và tờ khai có thể dẫn đến việc phải điều chỉnh hồ sơ sau đó.
5/ Nhầm lẫn giữa hạn nộp tờ khai và hạn nộp tiền thuế. Đây là hai nghĩa vụ cần được theo dõi riêng. Chính sách gia hạn tiền thuế, nếu có, không nên được mặc nhiên hiểu là gia hạn cả thời hạn khai thuế.
6/ Không lưu đầy đủ bằng chứng nộp hồ sơ. Sau khi gửi tờ khai, kế toán nên kiểm tra trạng thái tiếp nhận, thông báo xử lý của cơ quan thuế và lưu lại các chứng từ cần thiết.
Việc nộp hồ sơ khai thuế quá thời hạn có thể dẫn đến xử phạt vi phạm hành chính về thuế theo quy định hiện hành. Nếu doanh nghiệp chậm nộp tiền thuế, tiền chậm nộp cũng có thể phát sinh tùy trường hợp.
Mức xử lý cụ thể phụ thuộc vào hành vi vi phạm, thời gian chậm nộp, tình tiết liên quan và quy định pháp luật áp dụng. Vì vậy, doanh nghiệp không nên chỉ quan tâm đến việc hoàn thành tờ khai mà cần kiểm tra cả nghĩa vụ thanh toán thuế.
Khi phát hiện hồ sơ đã nộp có sai sót, kế toán cần xác định nội dung cần điều chỉnh và thực hiện khai bổ sung theo quy định, đồng thời rà soát ảnh hưởng đến số thuế phải nộp hoặc số thuế còn được khấu trừ.
7. Tasco - Dịch vụ hỗ trợ kê khai thuế GTGT, TNCN Quý III/2026
Tasco cung cấp dịch vụ tư vấn và đại lý thuế, hỗ trợ doanh nghiệp thực hiện các công việc liên quan đến kê khai thuế GTGT, thuế TNCN và các nghĩa vụ thuế định kỳ. Với sự am hiểu về nghiệp vụ kế toán, thuế, Tasco đồng hành cùng doanh nghiệp trong quá trình thực hiện các thủ tục thuế theo quy định hiện hành.
Bên cạnh đó, Tasco hỗ trợ rà soát hóa đơn, chứng từ, kiểm tra số liệu kế toán và hoàn thiện hồ sơ kê khai thuế. Qua đó, doanh nghiệp có thể chủ động hơn trong việc quản lý nghĩa vụ thuế, hạn chế sai sót trong quá trình kê khai và tiết kiệm thời gian xử lý các công việc hành chính liên quan.
Nếu doanh nghiệp đang cần hỗ trợ báo cáo thuế Quý III/2026, kê khai thuế GTGT, thuế TNCN hoặc tư vấn các vấn đề thuế phát sinh, hãy liên hệ Tasco – Dịch vụ tư vấn, đại lý thuế để được tư vấn giải pháp phù hợp với tình hình hoạt động và nhu cầu thực tế của doanh nghiệp.
8. Kết luận
Báo cáo thuế Quý III/2026 là công việc quan trọng giúp doanh nghiệp thực hiện đầy đủ nghĩa vụ kê khai thuế GTGT và thuế TNCN, đồng thời kiểm soát số liệu kế toán trước khi bước vào giai đoạn cuối năm.
Để hạn chế sai sót, doanh nghiệp cần chủ động chuẩn bị chứng từ, đối chiếu dữ liệu, xác định đúng nghĩa vụ thuế và theo dõi riêng thời hạn nộp hồ sơ với thời hạn nộp tiền thuế.
Hạn nộp hồ sơ khai thuế Quý III/2026 thông thường là ngày 02/11/2026. Doanh nghiệp nên hoàn thành việc rà soát và gửi tờ khai sớm để có thời gian xử lý các vấn đề phát sinh, tránh tình trạng dồn công việc vào ngày cuối cùng.
GỌI NGAY
Bên cạnh việc chia sẻ các quy định mới về thuế, kế toán và pháp lý doanh nghiệp, Đại lý thuế TASCO còn cung cấp các giải pháp hỗ trợ trọn gói dành cho doanh nghiệp, hộ kinh doanh và cá nhân. Nếu anh/chị đang cần tư vấn hoặc thực hiện các thủ tục liên quan, có thể tham khảo những dịch vụ nổi bật dưới đây:
🔹 Dịch vụ thành lập công ty
🔹 Dịch vụ thành lập hộ kinh doanh
🔹 Dịch vụ thay đổi đăng ký kinh doanh
🔹 Dịch vụ giải thể doanh nghiệp
🔹 Dịch vụ kế toán thuế trọn gói
🔹 Dịch vụ rà soát sổ sách kế toán
🔹 Dịch vụ quyết toán thuế thu nhập cá nhân
🔹 Dịch vụ quyết toán thuế thu nhập doanh nghiệp
🔹 Dịch vụ hoàn thuế GTGT
🔹 Dịch vụ hóa đơn điện tử...
Nếu cần hỗ trợ về thuế, kế toán hoặc thủ tục pháp lý doanh nghiệp, hãy liên hệ qua số hotline dưới đây được chuyên viên Đại lý thuế TASCO tư vấn miễn phí và đưa ra giải pháp phù hợp với nhu cầu
GỌI NGAY
 Đại lý thuế TASCO tự hào là một tổ chức được sáng lập và dẫn dắt bởi những CEO có hơn 20 năm kinh nghiệm trong lĩnh vực Kế toán - Thuế - Tài chính tại các công ty đa quốc gia cùng với đội ngũ chuyên viên có trình độ chuyên môn cao, luôn cập nhật kiến thức thường xuyên và làm việc với phương châm "TẬN TÂM - TRÁCH NHIỆM - CHUYÊN NGHIỆP" đảm bảo cung cấp cho quý doanh nhân các dịch vụ thành lập doanh nghiệp, dịch vụ kế toán thuế, tư vấn thuế uy tín và chuyên nghiệp nhất. Bên cạnh đó, TASCO luôn đặt lợi ích của quý doanh nhân lên trên hết. Hơn ai hết, TASCO thấu hiểu khách hàng khi mới ra kinh doanh phải đầu tư khá nhiều chi phí. Vì vậy TASCO luôn hỗ trợ khách hàng giảm tối đa chi phí để vận hành doanh nghiệp bền vững.
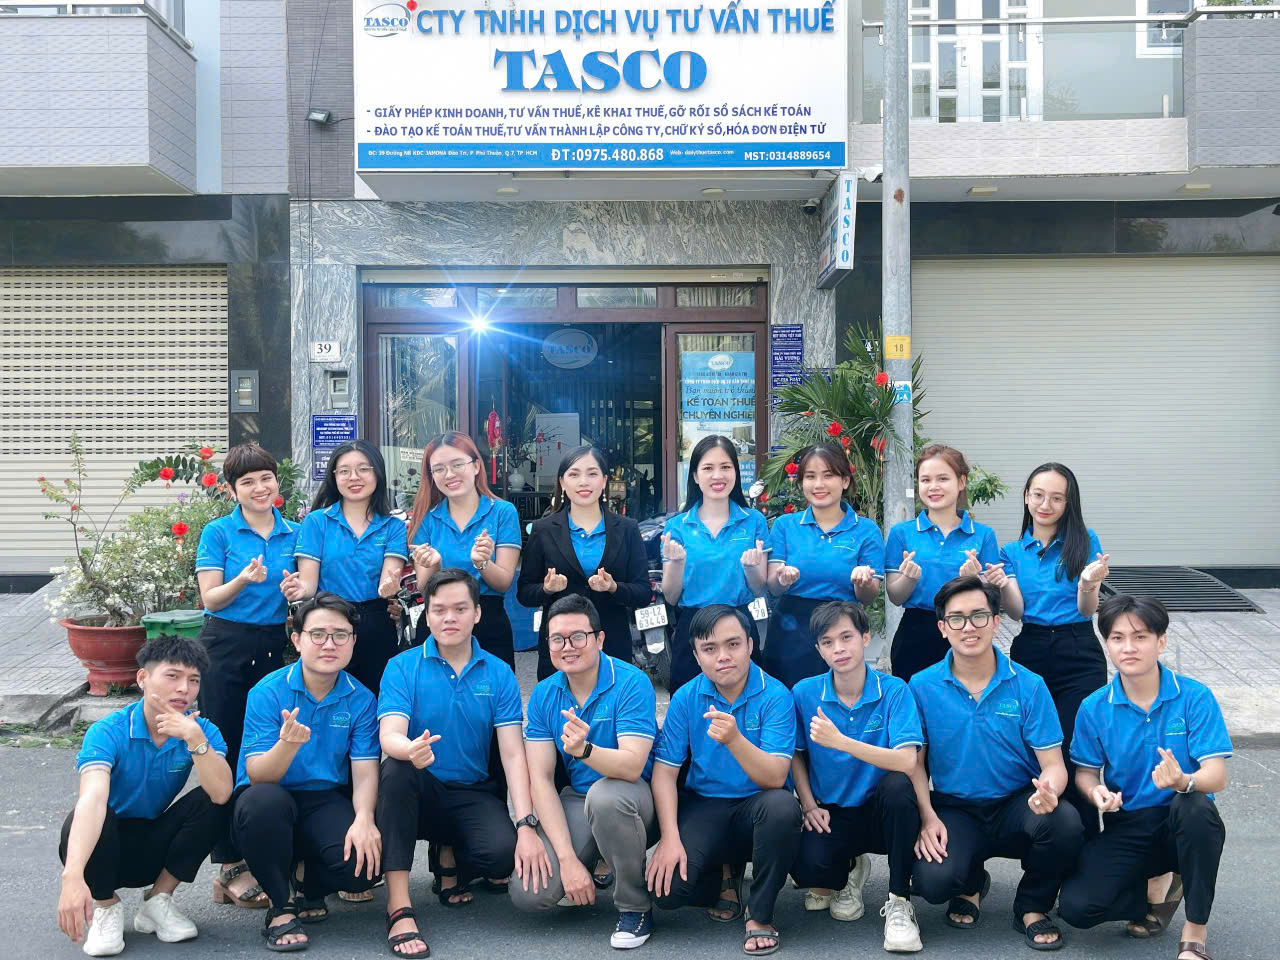
(Ảnh tập thể công ty TNHH Dịch Vụ Tư Vấn Thuế TASCO)
⇒ Đăng ký tại đây để được TASCO tư vấn sớm nhất hoặc liên hệ hotline: 0916227239 (Zalo)
CÔNG TY TNHH DỊCH VỤ TƯ VẤN THUẾ TASCO
Trụ sở: 39 đường N8 Jamona City Đào Trí phường Phú Thuận Thành Phố Hồ Chí Minh.
Chi nhánh Bình Thuận: 728 Trần Hưng Đạo, Phường Tiến Thành, Tỉnh Lâm Đồng.
Chi nhánh Đà Nẵng: K64H92/5/2/49 Trần Đình Tri, Phường Hòa Khánh, Thành phố Đà Nẵng
Hotline: 0975.48.08.68 (Zalo) – 0916.227.239
Email: lienhe@dailythuetasco.com
Website: https://dailythuetasco.com/; https://dichvutuvandoanhnghiep.vn/
Facebook: https://www.facebook.com/DAILYTHUETASCO
Instagram: https://www.instagram.com/tv/CjA36vio0ol/?igshid=YmMyMTA2M2Y=
Cộng đồng Zalo: https://zalo
TRAO NIỀM TIN - NHẬN GIÁ TRỊ
Xem thêm